Учет резервов: общие положения
В бухгалтерском учете отражается не только та информация, которая уже свершилась, но и та, которая может условно свершиться. То есть условные факты хозяйственной жизни, которые мы можем заранее, с высокой степень достоверности, оценить.
Например, произошло банкротство покупателя. У нашей Организации есть сведения, что долг покупателя полностью оплачен не будет. Допустим, его активов хватит только для погашения определенной части обязательств перед нашей Организацией.
Следовательно, возникают следующие вопросы:
Для того, чтобы ответить на данные и другие аналогичные вопросы профессионально, с высокой степенью точности, в бухгалтерском учете формируются резервы по сомнительным долгам.
В бухгалтерском учете Организация обязана формировать резервы по сомнительным долгам и регулярно их переоценивать. Порядок оценки резервов зависит от экономической сути обязывающих событий и от Учетной политики бухгалтерского учета, принятой в Организации.
В налоговом учете также предусмотрено формирование резервов по сомнительным долгам, но с другими целями. По существу, формирование резервов по сомнительным долгам в налоговом учете - это один из способов получения отсрочки по уплате налога на прибыль. Организация в праве, но не обязана формировать резервы по сомнительным долгам в налоговом учете, чтобы пользоваться указанной отсрочкой. Порядок создания и оценки резервов в налоговом учете более жесткий, регулируется на уровне НК РФ. Всю сумму задолженности на резерв по сомнительным долгам в налоговом учете мы отнести не можем, а только не более 10% от выручки за текущий период, данный нюанс также регламентируется НК РФ.
Некоторые положения НК РФ
Механизмы регламентированного учета в конфигурациях 1С:ERP и 1С:КА базируются на принципах, в том числе закрепленных в НК РФ.
Ниже приведена часть выдержек из НК РФ, на основе которых выстроен механизм формирования резервов по сомнительным долгам в указанных конфигурациях:
В рамках функциональности учета резервов по сомнительным долгам в соответствии с Приказом Минфина России от 29.07.1998 N34н и ст. 266 НК РФ поддерживается:
Про Счета учета
Основной Счет учета, в рамках которого производится капитализация резерва по сомнительным долгам, - Счет 63 «Резервы по сомнительным долгам». Счет является пассивным и по умолчанию в конфигурациях 1С:ERP и 1С:КА поддерживает следующие Субконто:
Начисление резерва по сомнительным долгам производится по Кредиту Счета 63 «Резервы по сомнительным долгам», как привило, в корреспонденции со Счетом 91.02 «Прочие расходы».
Восстановление резерва по сомнительным долгам производится по Дебету Счета 63 «Резервы по сомнительным долгам», как привило, в корреспонденции со Счетом 91.01 «Прочие доходы».
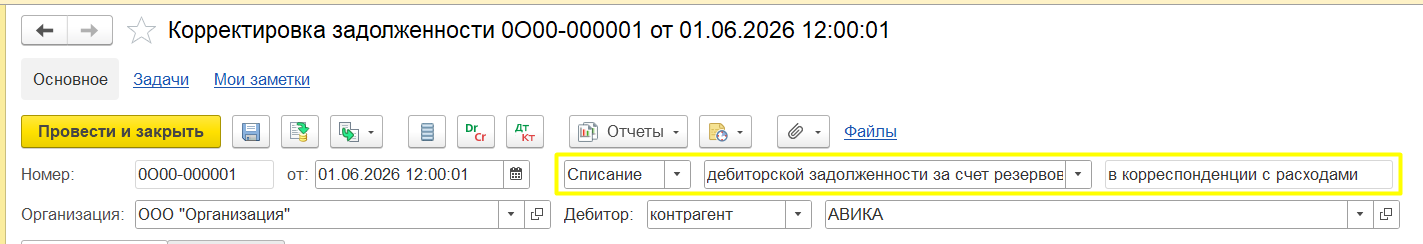
Также в ходе ведения хозяйственной деятельности могут появляться документы – основания того, что дебиторская задолженность, ранее признанная сомнительной, является безнадежной. В таком случае в конфигурациях 1С:ERP и 1С:КА есть возможность списать ранее начисленный резерв по сомнительным долгам документом «Корректировка задолженности» в Дебет забалансового Счет учета 007 «Списанная в убыток задолженность неплатежеспособных дебиторов».
В бухгалтерском учете отражается не только та информация, которая уже свершилась, но и та, которая может условно свершиться. То есть условные факты хозяйственной жизни, которые мы можем заранее, с высокой степень достоверности, оценить.
Например, произошло банкротство покупателя. У нашей Организации есть сведения, что долг покупателя полностью оплачен не будет. Допустим, его активов хватит только для погашения определенной части обязательств перед нашей Организацией.
Следовательно, возникают следующие вопросы:
- Повлияет ли данная информация на отчетность нашей Организации?
- Какая сумма дебиторской задолженности будет отражена в балансе?
- Будет ли прибыль за период полностью обеспечена денежными потоками, если на ней отразятся будущие потери?
Для того, чтобы ответить на данные и другие аналогичные вопросы профессионально, с высокой степенью точности, в бухгалтерском учете формируются резервы по сомнительным долгам.
В бухгалтерском учете Организация обязана формировать резервы по сомнительным долгам и регулярно их переоценивать. Порядок оценки резервов зависит от экономической сути обязывающих событий и от Учетной политики бухгалтерского учета, принятой в Организации.
В налоговом учете также предусмотрено формирование резервов по сомнительным долгам, но с другими целями. По существу, формирование резервов по сомнительным долгам в налоговом учете - это один из способов получения отсрочки по уплате налога на прибыль. Организация в праве, но не обязана формировать резервы по сомнительным долгам в налоговом учете, чтобы пользоваться указанной отсрочкой. Порядок создания и оценки резервов в налоговом учете более жесткий, регулируется на уровне НК РФ. Всю сумму задолженности на резерв по сомнительным долгам в налоговом учете мы отнести не можем, а только не более 10% от выручки за текущий период, данный нюанс также регламентируется НК РФ.
Некоторые положения НК РФ
Механизмы регламентированного учета в конфигурациях 1С:ERP и 1С:КА базируются на принципах, в том числе закрепленных в НК РФ.
Ниже приведена часть выдержек из НК РФ, на основе которых выстроен механизм формирования резервов по сомнительным долгам в указанных конфигурациях:
- суммы отчислений в резерв включаются во внереализационные расходы на последнее число отчетного (налогового периода) (п. 3 ст. 266 НК РФ);
- сумма резерва определяется по результатам проведенной на конец отчетного (налогового) периода инвентаризации дебиторской задолженности и исчисляется следующим образом (п. 4 ст. 266 НК РФ):
- по сомнительной задолженности свыше 90 календарных дней - в резерв включается 100% суммы задолженности;
- по сомнительной задолженности от 45 до 90 календарных дней (включительно) — в резерв включается 50% от суммы задолженности;
- по сомнительной задолженности до 45 дней — 0% (резерв не создается).
В рамках функциональности учета резервов по сомнительным долгам в соответствии с Приказом Минфина России от 29.07.1998 N34н и ст. 266 НК РФ поддерживается:
- начисление резервов по сомнительным долгам в бухгалтерском и налоговом учете;
- учет постоянных и временных разниц при начислении резервов по сомнительным долгам;
- формирование резерва по сомнительным долгам в учете скидок и учете по задолженности, учитываемой в условных единицах в расчете;
- возможность формирования резерва по сомнительным долгам, по авансам, выданным поставщикам, и выданным займам;
- списание задолженности за счет имеющихся в учете резервов.
Про Счета учета
Основной Счет учета, в рамках которого производится капитализация резерва по сомнительным долгам, - Счет 63 «Резервы по сомнительным долгам». Счет является пассивным и по умолчанию в конфигурациях 1С:ERP и 1С:КА поддерживает следующие Субконто:
- контрагенты;
- договоры;
- документы расчетов с контрагентом.
Начисление резерва по сомнительным долгам производится по Кредиту Счета 63 «Резервы по сомнительным долгам», как привило, в корреспонденции со Счетом 91.02 «Прочие расходы».
Восстановление резерва по сомнительным долгам производится по Дебету Счета 63 «Резервы по сомнительным долгам», как привило, в корреспонденции со Счетом 91.01 «Прочие доходы».
Также в ходе ведения хозяйственной деятельности могут появляться документы – основания того, что дебиторская задолженность, ранее признанная сомнительной, является безнадежной. В таком случае в конфигурациях 1С:ERP и 1С:КА есть возможность списать ранее начисленный резерв по сомнительным долгам документом «Корректировка задолженности» в Дебет забалансового Счет учета 007 «Списанная в убыток задолженность неплатежеспособных дебиторов».
Пошаговая настройка учета резервов по сомнительным долгам в конфигурациях 1С:ERP и 1С:КА
Возможности настройки и учета резервов по сомнительным долгам приведены для демонстрационной Организации, которая:
Настройка Учетной политики финансового учета
В Учетной политике финансового учета необходимо:
Возможности настройки и учета резервов по сомнительным долгам приведены для демонстрационной Организации, которая:
- Ведет учет отложенных налоговых активов и обязательств с применением балансового метода с отражением постоянных и временных разницы (ПБУ 18/02 «Учет расчетов по налогу на прибыль организации»);
- В Учетной политике закрепила положение о том, что начисление резервов по сомнительным долгам выполняется как в бухгалтерском, так и в налоговом видах учета.
Настройка Учетной политики финансового учета
В Учетной политике финансового учета необходимо:
- Установить настройку «Формировать резервы по сомнительным долгам с периодичностью» и указать периодичность формирования резервов с учетом той периодичности, которая закреплена в Учетной политике по бухгалтерскому учету для Вашей Организации,
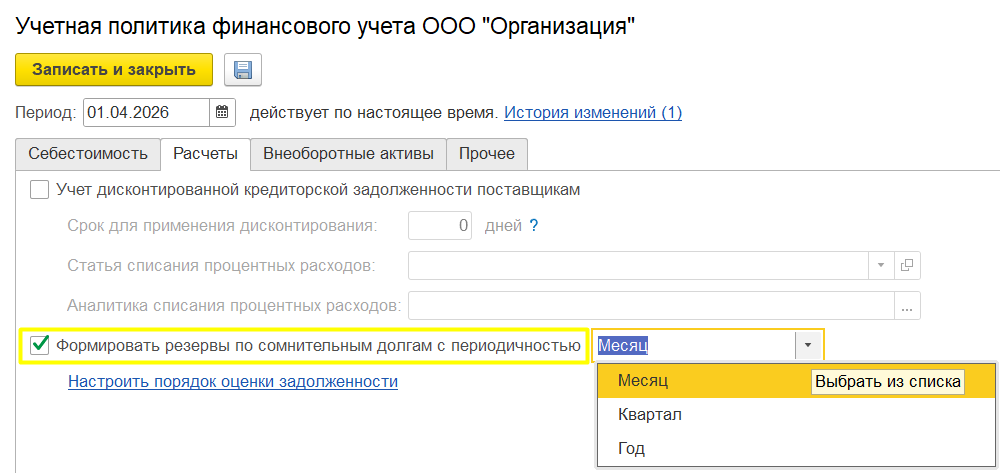
Периодичность формирования резерва по сомнительным долгам в бухгалтерском учете зависит от отчетных периодов, которые Ваша Организация применяет при сдаче регламентированной отчетности.
- Перейти по команде «Настроить порядок оценки задолженности» и выполнить соответствующие настройки. Кнопка «Заполнить по умолчанию» предполагает установку интервалов для оценки задолженности и признания ее сомнительной согласно НК РФ. Следовательно, если начисление резерва по сомнительным долгам будет выполняться как в бухгалтерском, так и в налоговом видах учета, и Вы не хотите возникновения дополнительных разниц, тогда рекомендуется выполнить заполнение по умолчанию,
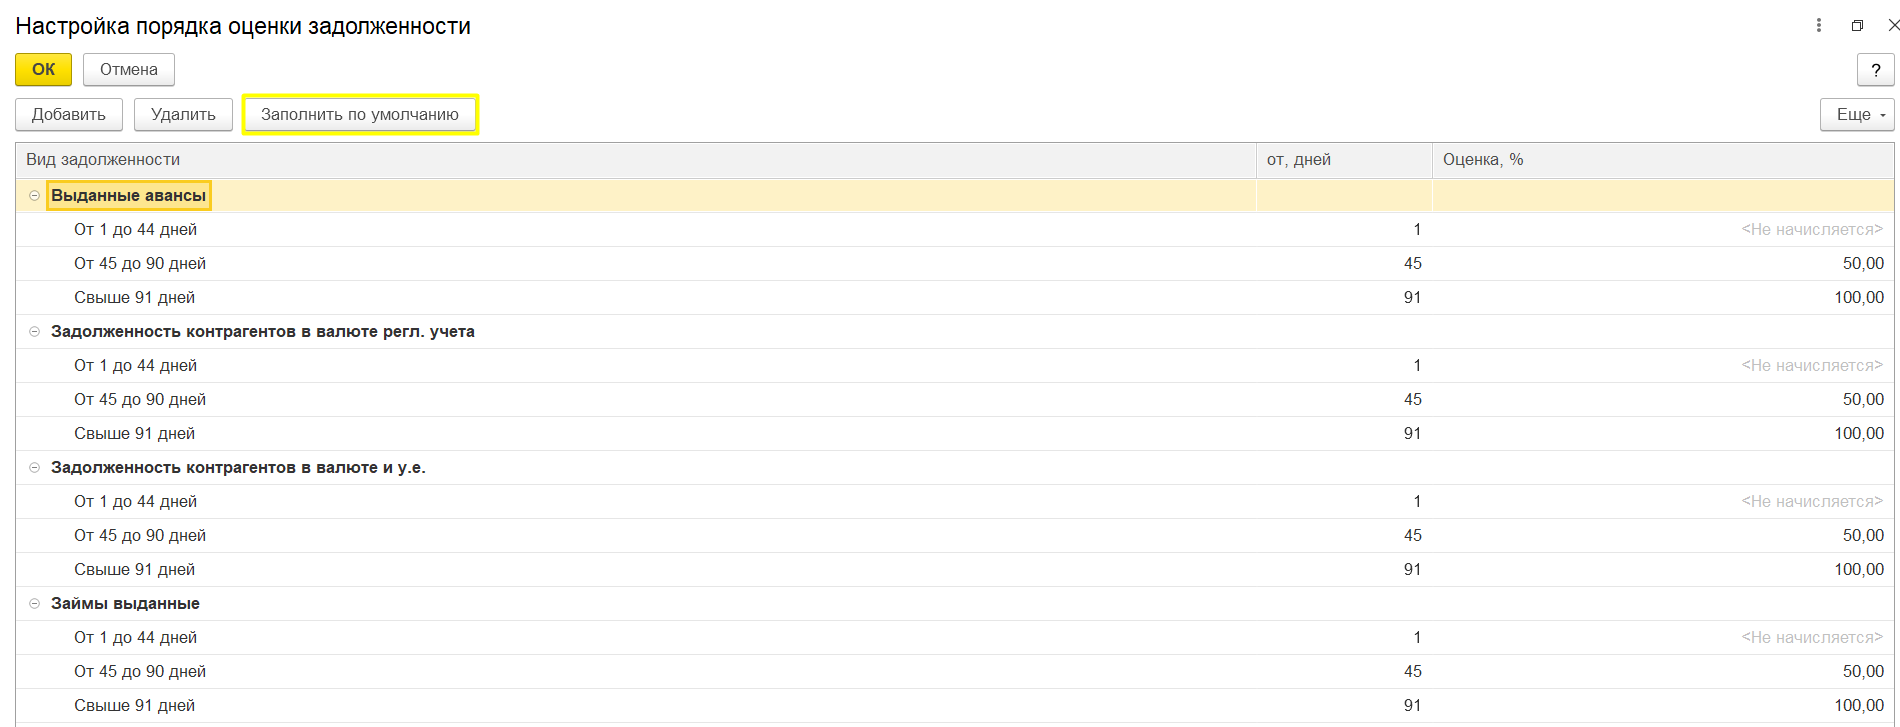
Если же в Учетной политике по бухгалтерскому учету для Вашей Организации закреплены иные интервалы для оценки задолженности и признания ее сомнительной, то необходимо установить их, но при этом будьте готовы к возникновению дополнительных разниц между БУ и НУ.
Таким образом, в конфигурациях 1С:ERP и 1С:КА можно гибко настроить, либо скорректировать интервалы по всем Видам задолженности. В том числе, при необходимости, можно добавить свои интервалы в каждый из Видов задолженности по кнопке «Добавить». Однако добавление непосредственно новых Видов задолженности в типовых конфигурациях 1С:ERP и 1С:КА не предусмотрено.
Настройка Учетной политики бухгалтерского учета
Если в рамках Учетной политики бухгалтерского учета ведется учет отложенных налоговых активов и обязательств с применением балансового метода с отражением постоянных и временных разницы (ПБУ 18/02 «Учет расчетов по налогу на прибыль организации»), тогда в Учетной политике бухгалтерского учета необходимо указать Вид разниц ПБУ 18/02,
Таким образом, в конфигурациях 1С:ERP и 1С:КА можно гибко настроить, либо скорректировать интервалы по всем Видам задолженности. В том числе, при необходимости, можно добавить свои интервалы в каждый из Видов задолженности по кнопке «Добавить». Однако добавление непосредственно новых Видов задолженности в типовых конфигурациях 1С:ERP и 1С:КА не предусмотрено.
Настройка Учетной политики бухгалтерского учета
Если в рамках Учетной политики бухгалтерского учета ведется учет отложенных налоговых активов и обязательств с применением балансового метода с отражением постоянных и временных разницы (ПБУ 18/02 «Учет расчетов по налогу на прибыль организации»), тогда в Учетной политике бухгалтерского учета необходимо указать Вид разниц ПБУ 18/02,
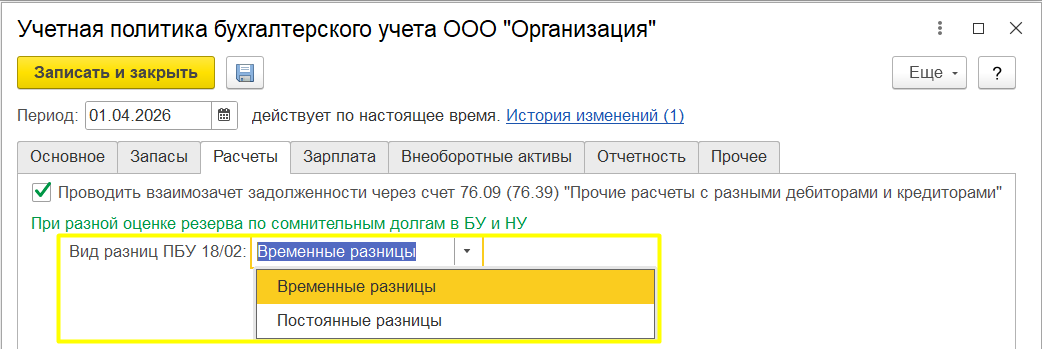
Данный механизм в конфигурациях 1С:ERP и 1С:КА предусмотрен, в том числе из соображений преемственности и более гибкой настройки регламентированного учета, так как в более ранних версиях конфигураций разницы между бухгалтерским и налоговым видами учета по умолчанию были только постоянными.
Настройка учета по налогу на прибыль
Если в Учетной политике по налоговому учета для Вашей Организации отражено, что требуется формирование резервов по сомнительным долгам, то в конфигурациях 1С:ERP и 1С:КА данное положение необходимо активировать настройкой «Формировать резервы по сомнительным долгам с периодичностью» в Настройках учета по налогу на прибыль и указать периодичность формирования резервов с учетом той периодичности, которая закреплена в Учетной политике по налоговому учету для Вашей Организации,
Настройка учета по налогу на прибыль
Если в Учетной политике по налоговому учета для Вашей Организации отражено, что требуется формирование резервов по сомнительным долгам, то в конфигурациях 1С:ERP и 1С:КА данное положение необходимо активировать настройкой «Формировать резервы по сомнительным долгам с периодичностью» в Настройках учета по налогу на прибыль и указать периодичность формирования резервов с учетом той периодичности, которая закреплена в Учетной политике по налоговому учету для Вашей Организации,
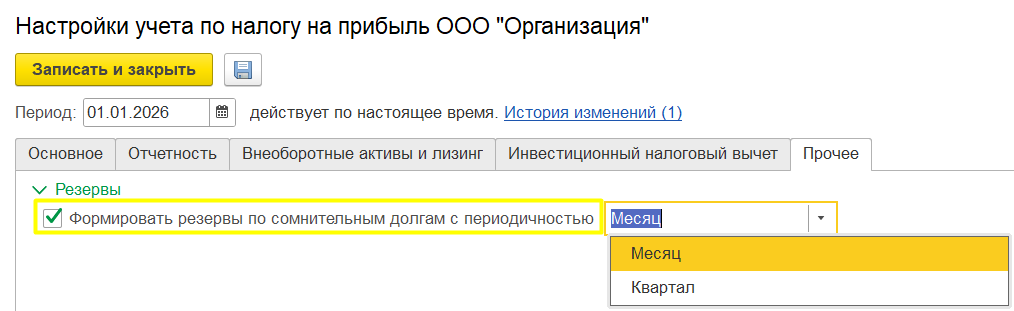
Периодичность формирования резерва по сомнительным долгам в налоговом учете зависит от отчетных периодов, которые Ваша Организация применяет при сдаче регламентированной отчетности по налогу на прибыль.
При этом возможности указаниям интервалов в Настройках учета по налогу на прибыль нет, так как в соответствии со ст. 266 НК РФ для целей налогового учета расчет сумм резервов по сомнительным долгам выполняется:
Что касается Видов задолженности, для которых выполняется формирование резервов по сомнительным долга в налоговом учете, то, согласно НК РФ, пересчитывается только дебиторская задолженность по расчетам с клиентами. Остальные Виды задолженности, также согласно НК РФ, не пересчитываются. Так как в НК РФ нет четкого алгоритма порядка учета по дебиторской задолженности по расчетам с клиентами в валюте и условных единицах, поэтому по умолчанию создается резерв по сомнительным долгам в рублях.
Таким образом, для целей налогового учета в конфигурациях 1С:ERP и 1С:КА уже предопределенно зашиты правила формирования резервов по сомнительным долгам в соответствии НК РФ, которые не рекомендуется изменять посредством кастомизации программного кода.
Формирование резервов по сомнительным долгам в конфигурациях 1С:ERP и 1С:КА
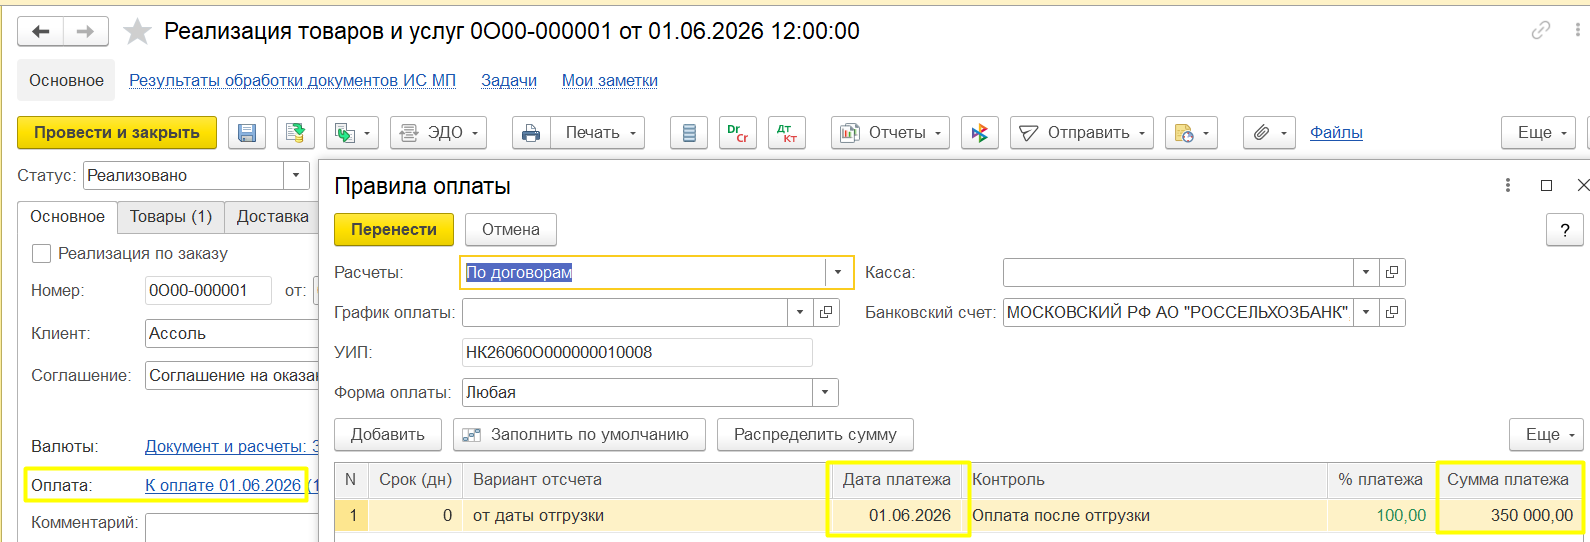
Предположим, что наша Организация реализует услуги в рублях. Документом «Реализация товаров и услуг» выполним отражение указанной хозяйственной операции в программе Датой 01.06.2026 на Сумму 350 000,00 RUB. Планируемой Датой платежа будет являться Дата документа,
При этом возможности указаниям интервалов в Настройках учета по налогу на прибыль нет, так как в соответствии со ст. 266 НК РФ для целей налогового учета расчет сумм резервов по сомнительным долгам выполняется:
- На всю сумму задолженности, если просрочка ее погашения превышает 90 календарных дней;
- На 50 % от суммы задолженности, если просрочка ее погашения составляет от 45 до 90 календарных дней включительно.
Что касается Видов задолженности, для которых выполняется формирование резервов по сомнительным долга в налоговом учете, то, согласно НК РФ, пересчитывается только дебиторская задолженность по расчетам с клиентами. Остальные Виды задолженности, также согласно НК РФ, не пересчитываются. Так как в НК РФ нет четкого алгоритма порядка учета по дебиторской задолженности по расчетам с клиентами в валюте и условных единицах, поэтому по умолчанию создается резерв по сомнительным долгам в рублях.
Таким образом, для целей налогового учета в конфигурациях 1С:ERP и 1С:КА уже предопределенно зашиты правила формирования резервов по сомнительным долгам в соответствии НК РФ, которые не рекомендуется изменять посредством кастомизации программного кода.
Формирование резервов по сомнительным долгам в конфигурациях 1С:ERP и 1С:КА
Предположим, что наша Организация реализует услуги в рублях. Документом «Реализация товаров и услуг» выполним отражение указанной хозяйственной операции в программе Датой 01.06.2026 на Сумму 350 000,00 RUB. Планируемой Датой платежа будет являться Дата документа,
Дополнительно наша Организация оказывает услуги в валюте, например, USD. Также документом «Реализация товаров и услуг» выполним отражение указанной хозяйственной операции в программе Датой 01.06.2026 на Сумму 500,00 USD. Планируемой Датой платежа будет являться Дата документа,
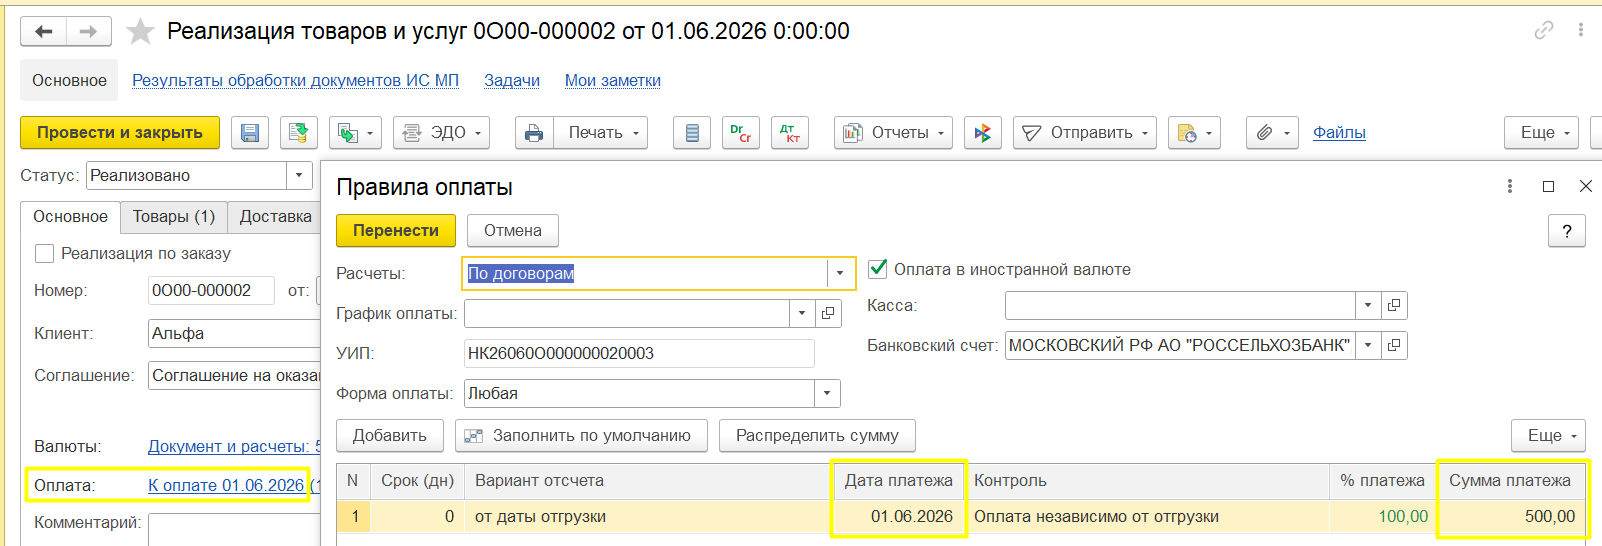
Далее в рамках процедуры Закрытие месяца, в блоке «Формирование затрат», формируется Регламентная операция «Формирование резервов по сомнительным долгам». В рамках указанной Регламентной операции программа выполняет расчет и начисление, либо списание резервов по сомнительным долгам. В текущем примере перейдем сразу к процедуре Закрытия месяца «Июль 2026 года», когда с момента начисления задолженности документами «Реализация товаров и услуг» прошло более 45 дней.
В процедуре Закрытия месяца «Июль 2026 года» по кнопке «Подробнее» можно перейти к общему перечню Регламентных операций «Начисление и списание резервов по сомнительным долгам»,
В процедуре Закрытия месяца «Июль 2026 года» по кнопке «Подробнее» можно перейти к общему перечню Регламентных операций «Начисление и списание резервов по сомнительным долгам»,
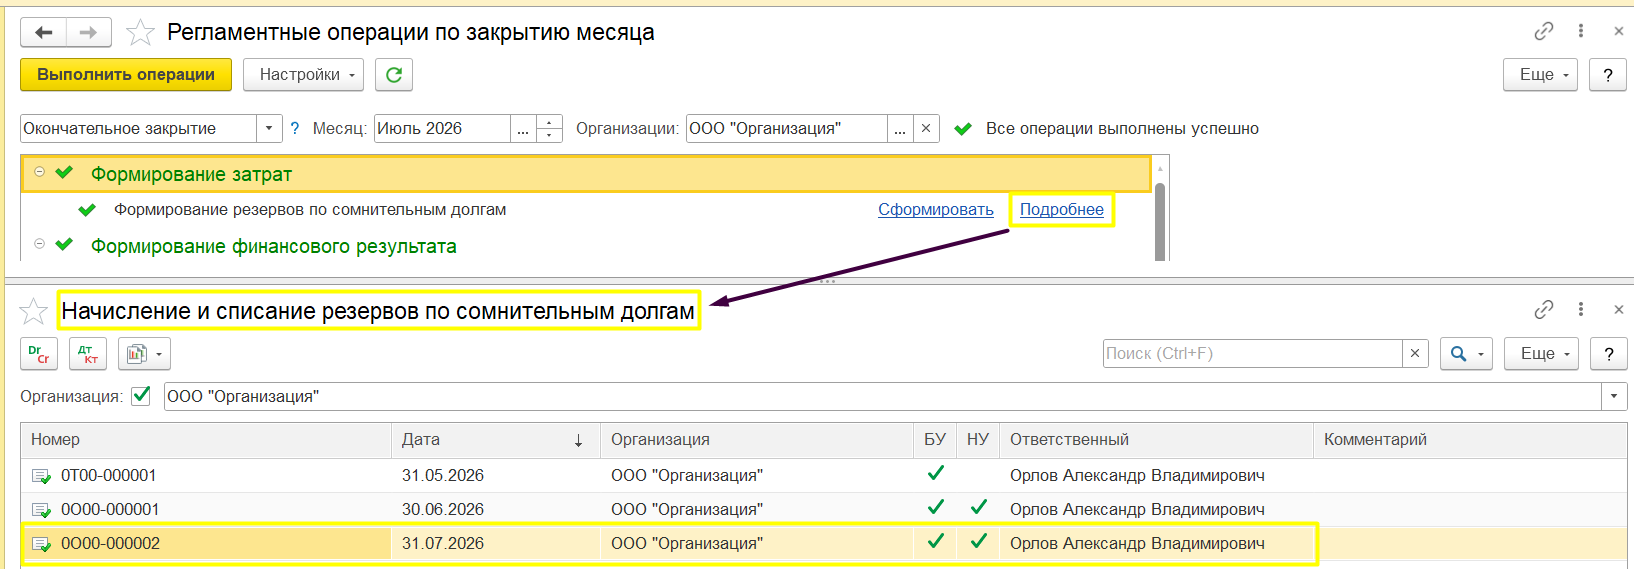
В Регламентной операции за Июль 2026 года видим, что программа автоматически заполняет документ остатками дебиторской и встречной кредиторской задолженности на Дату документа.
При этом по документу «Реализация товаров и услуг» в USD отражение выполнено «серым» цветом с признаком «Не начислять резервы по сомнительным долгам». Следует еще раз обратить внимание, что в конфигурациях 1С:ERP и 1C:КА, согласно НК РФ, сведения о дебиторской задолженности, учитываемой в условных единицах и в валюте, а также о задолженности по выданным займам и авансам, выданным поставщикам, заполняются автоматически, но резерв по ним не начисляется. В строках, соответствующих указанной задолженности, устанавливается признак «Не начислять резервы по сомнительным долгам» может быть изменен пользователем вручную,
При этом по документу «Реализация товаров и услуг» в USD отражение выполнено «серым» цветом с признаком «Не начислять резервы по сомнительным долгам». Следует еще раз обратить внимание, что в конфигурациях 1С:ERP и 1C:КА, согласно НК РФ, сведения о дебиторской задолженности, учитываемой в условных единицах и в валюте, а также о задолженности по выданным займам и авансам, выданным поставщикам, заполняются автоматически, но резерв по ним не начисляется. В строках, соответствующих указанной задолженности, устанавливается признак «Не начислять резервы по сомнительным долгам» может быть изменен пользователем вручную,
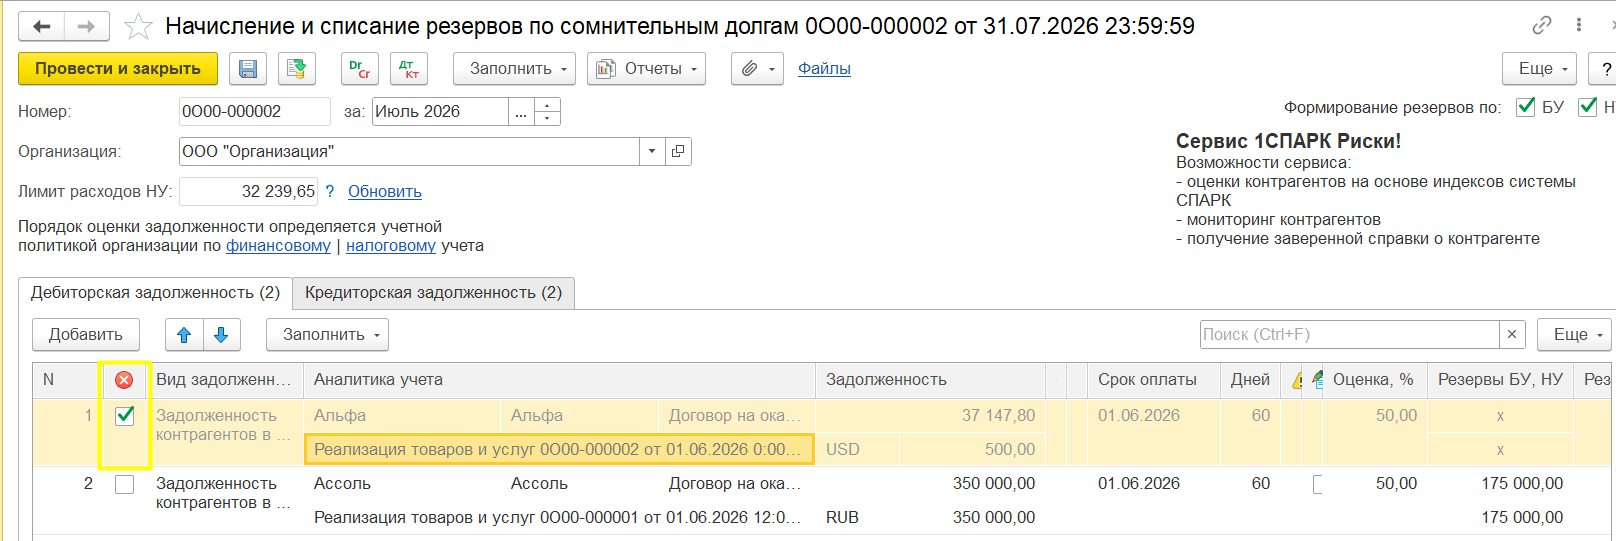
Следовательно, если пользователь считает необходимым выполнить начисление резервов по сомнительным долгам в рамках указанной выше задолженности, то у него есть возможность вручную снять признак «Не начислять резервы по сомнительным долгам» по строкам Регламентной операции и провести данную Регламентную операцию повторно. При этом важно вернуться в процедуру Закрытия месяца и также выполнить повторно Закрытие месяца для переформирования финансового результата с учетом выполненного формирования резервов по сомнительным долгам.
Что еще есть интересного в Регламентной операции «Начисление и списание резервов по сомнительным долгам»
Лимит расходов НУ
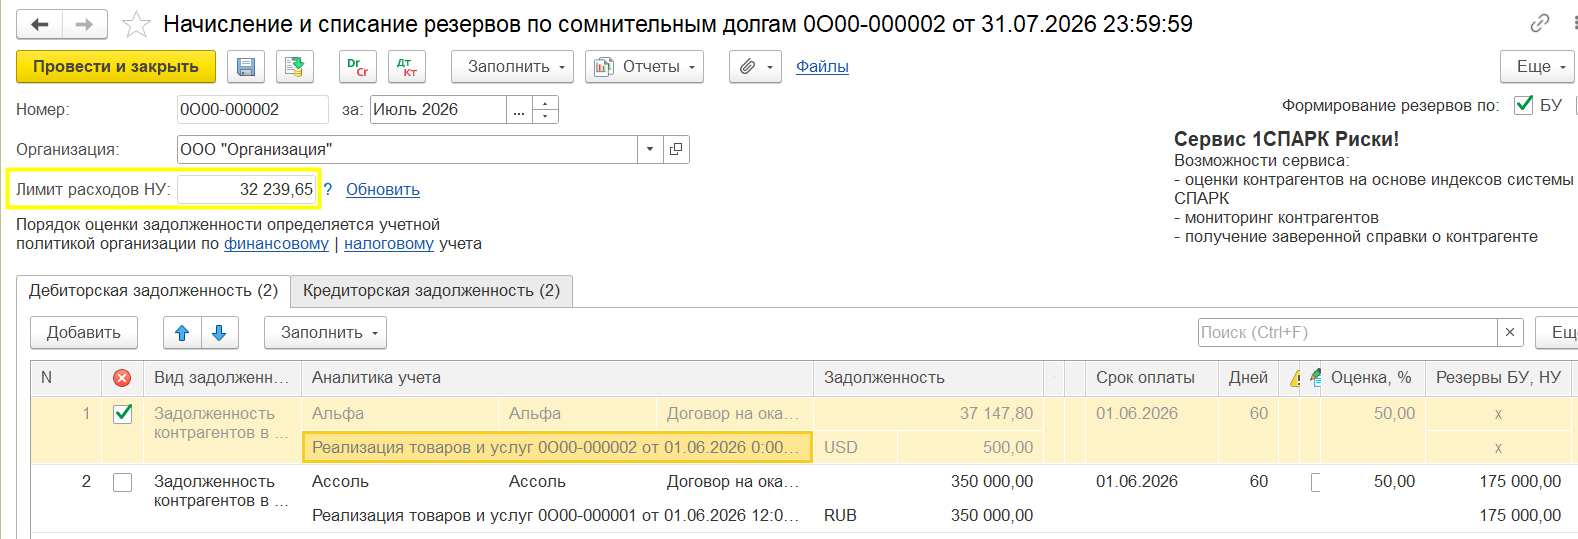
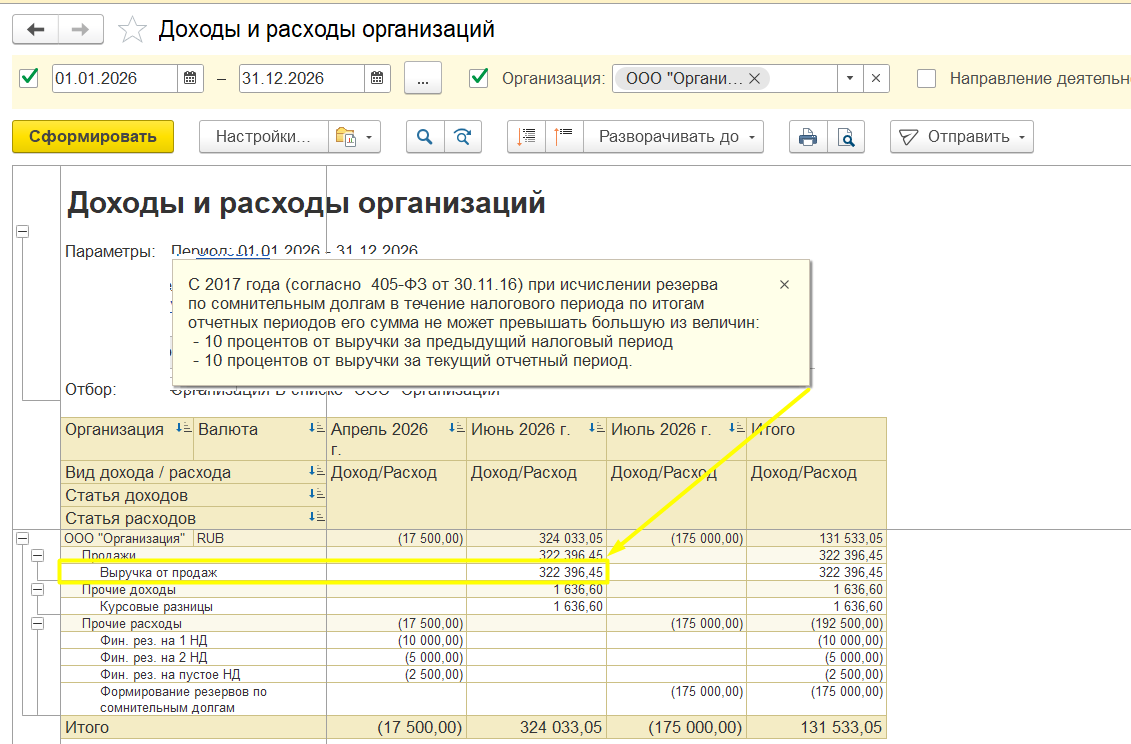
В целях налогового учета в Регламентной операции «Начисление и списание резервов по сомнительным долгам» в конфигурациях 1С:ERP и 1С:КА автоматически рассчитывается «Лимит расходов НУ». Данный лимит - это те самые 10% от выручки нашей Организации за текущий отчетный период, положение о которых закреплено в НК РФ,
Что еще есть интересного в Регламентной операции «Начисление и списание резервов по сомнительным долгам»
Лимит расходов НУ
В целях налогового учета в Регламентной операции «Начисление и списание резервов по сомнительным долгам» в конфигурациях 1С:ERP и 1С:КА автоматически рассчитывается «Лимит расходов НУ». Данный лимит - это те самые 10% от выручки нашей Организации за текущий отчетный период, положение о которых закреплено в НК РФ,
Проверить корректность расчета лимита можно, сформировав типовой Отчет «Доходы и расходы организаций» за соответствующий период (Финансовый результата и контроллинг – Отчеты по финансовому результату – Отчет «Доходы и расходы предприятия» с вариантом «Доходы и расходы организаций),
Расчет резервов по прочим Видам задолженности
В рамках хозяйственной жизни Организации могут возникать учетные ситуации, когда требуется отразить формирование резерва по сомнительным долгам для прочих Видов задолженности, которые нет возможности указать напрямую в Учетной политике финансового учета.
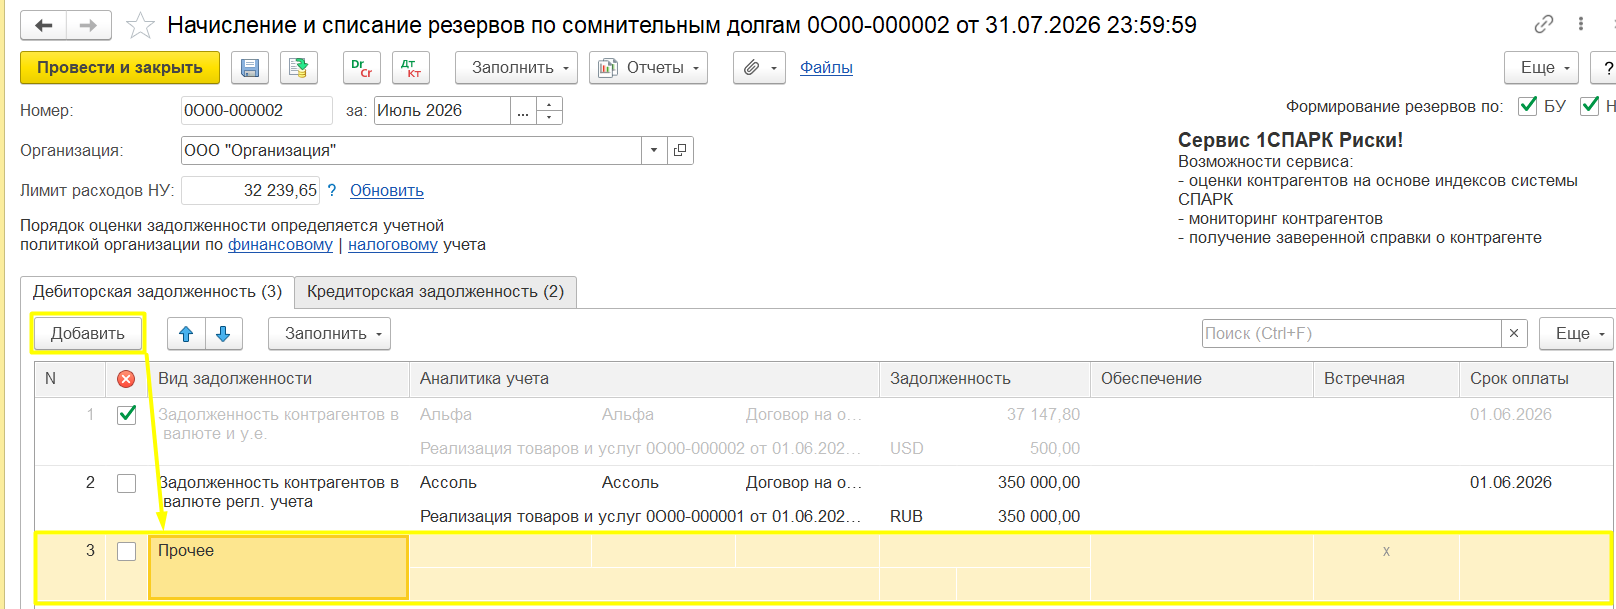
При этом в Регламентной операции «Начисление и списание резервов по сомнительным долгам» пользователь может вручную добавить строку с Видом задолженности «Прочее» (при добавлении новой строки по кнопке «Добавить» программа автоматически устанавливает указанный Вид задолженности). Также вручную пользователю потребуется заполнить все необходимые аналитики (Контрагент, Договор, Документ расчетов с контрагентом и т.д.).
В рамках хозяйственной жизни Организации могут возникать учетные ситуации, когда требуется отразить формирование резерва по сомнительным долгам для прочих Видов задолженности, которые нет возможности указать напрямую в Учетной политике финансового учета.
При этом в Регламентной операции «Начисление и списание резервов по сомнительным долгам» пользователь может вручную добавить строку с Видом задолженности «Прочее» (при добавлении новой строки по кнопке «Добавить» программа автоматически устанавливает указанный Вид задолженности). Также вручную пользователю потребуется заполнить все необходимые аналитики (Контрагент, Договор, Документ расчетов с контрагентом и т.д.).
Таким образом, Регламентная операция «Начисление и списание резервов по сомнительным долгам» является достаточно гибким инструментом, несмотря на то, что механизмы конфигураций 1С:ERP и 1С:КА по части формирования резерва по сомнительным долгам придерживаются требуемых норм со стороны НК РФ.
Механизм расчета резерва в Регламентной операции «Начисление и списание резервов по сомнительным долгам»
Рассмотрим расчет Суммы резерва на описанном выше примере.
Сумма резерва рассчитывается по формуле:
Резерв = (Задолженность – Обеспечение – Встречная задолженность) * Коэф. оценки * Коэф. ограничения, где:
Механизм расчета резерва в Регламентной операции «Начисление и списание резервов по сомнительным долгам»
Рассмотрим расчет Суммы резерва на описанном выше примере.
Сумма резерва рассчитывается по формуле:
Резерв = (Задолженность – Обеспечение – Встречная задолженность) * Коэф. оценки * Коэф. ограничения, где:
- Задолженность – сумма задолженности по первичному документу. В нашем примере это Сумма задолженности по документу «Реализациях товаров и услуг», 350 000,00 рублей;
- Обеспечение – сумма обеспечения задолженности, которая, при наличии, указывается в одноименной графе текущей Регламентной операции пользователем вручную. В нашем примере нет заявленной Суммы обеспечения задолженности;
- Встречная задолженность – сумма кредиторской задолженности Контрагента, которая фиксируется в Табличной части «Кредиторская задолженность». В нашем примере нет заявленной Суммы кредиторской задолженности в рамках Контрагента;
- Коэффициент оценки – процент включения задолженности в состав сомнительной в зависимости от срока ее возникновения. В нашем примере Коэффициент оценки = 50% (указывается в графе «Оценка, %» текущей Регламентной операции), так как по состоянию на Июль 2026 года (31.07.2026) от Даты 01.06.2026 (Дата возникновения задолженности) прошло более 45 дней.
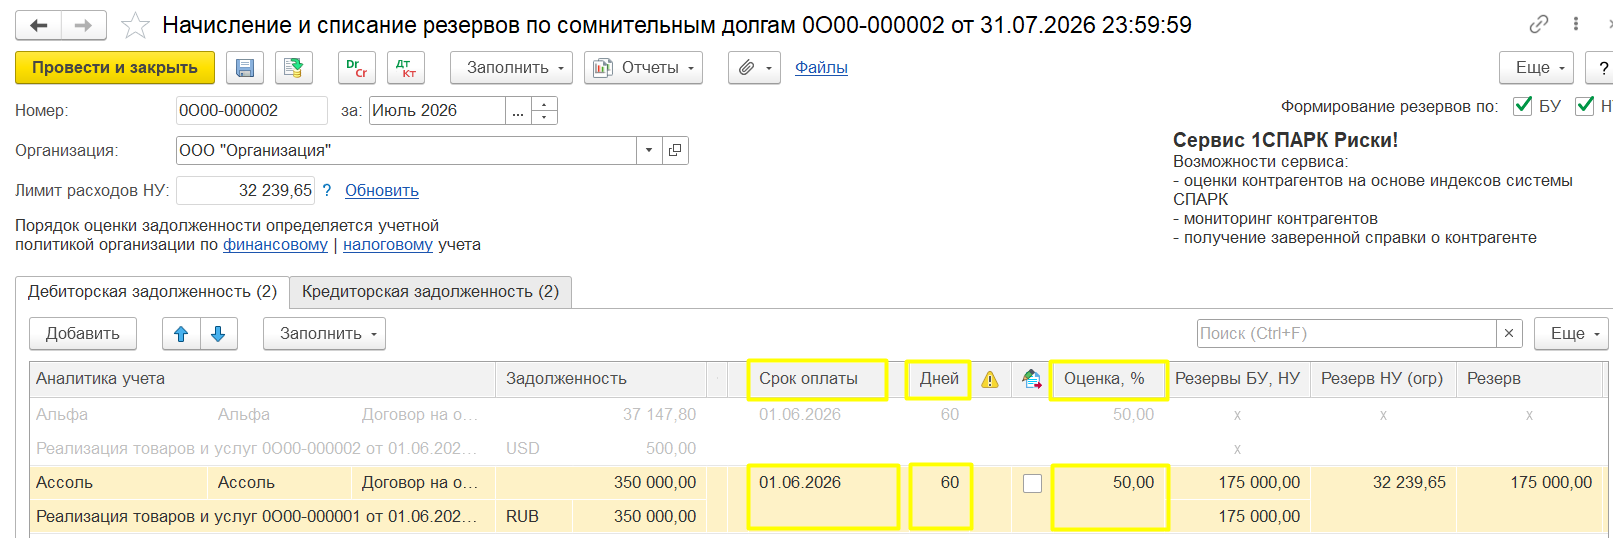
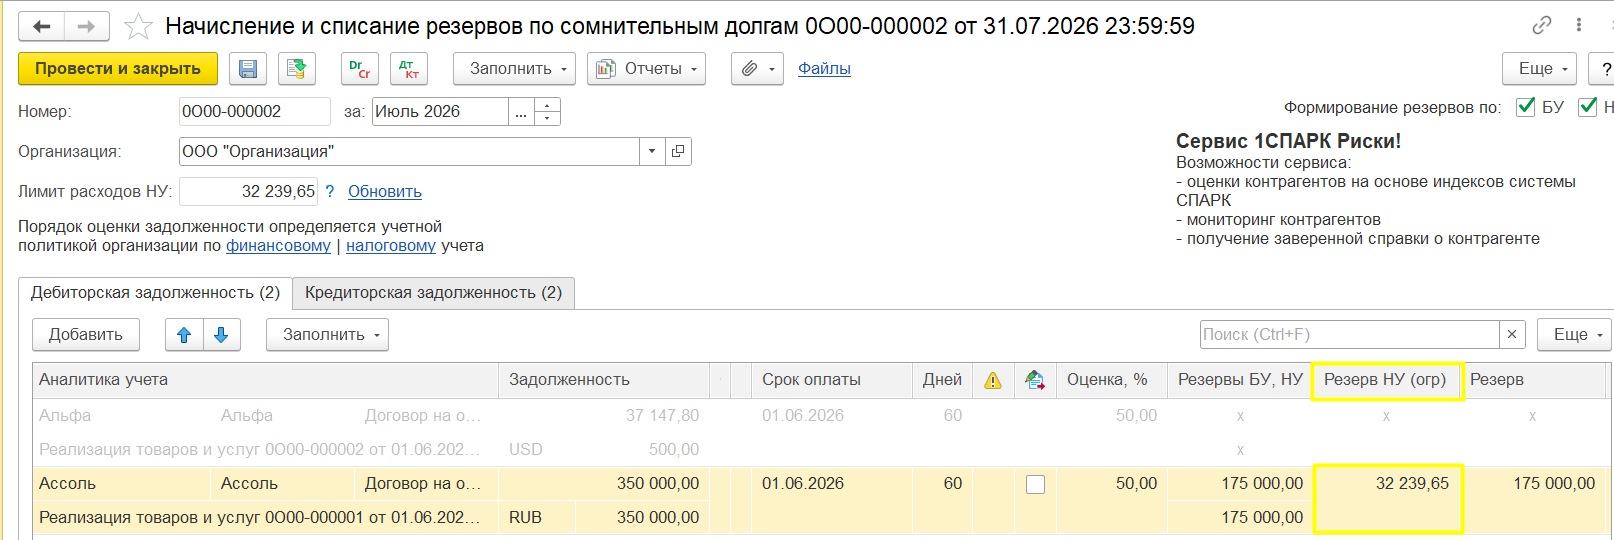
- Коэффициент ограничения — рассчитывается в целях налогового учета по каждой строке Табличной части «Дебиторская задолженность», для которой не установлен признак «Не начислять резервы по сомнительным долгам». В нашем примере результат отработки Коэффициента ограничения фиксируется в графе «Резерв НУ (огр)» текущей Регламентной операции. Именно эта Сумма резерва, рассчитанная с учетом Коэффициента ограничения, будет отражена в проводках по налоговому учету.
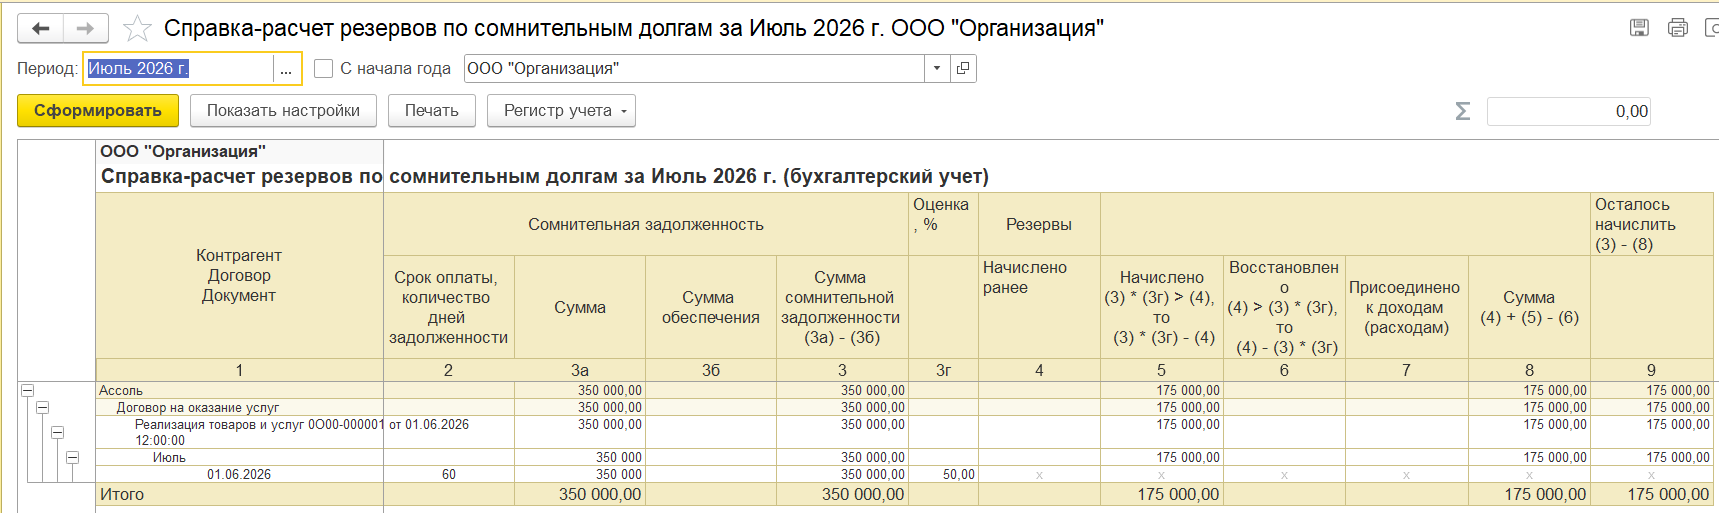
Следовательно, Резерв = (350 000,00 – 0,00 – 0,00) * (50,00% / 100) = 175 000,00 рублей. Именно эта Сумма резерва будет отражена в проводках по бухгалтерскому учету.
При этом, так как, согласно НК РФ, всю сумму задолженности на резерв по сомнительным долгам в налоговом учете мы отнести не можем, а только не более 10% от выручки за текущий период, то, как было указано выше, в проводках по налоговому учету будет отражена Сумма резерва, рассчитанная с учетом Коэффициента ограничения, 32 239,65 рублей. Следовательно, между данными бухгалтерского и налогового видов учета возникает Временная разница на Сумму 142 760,35 рублей (175 000,00 - 32 239,65),
При этом, так как, согласно НК РФ, всю сумму задолженности на резерв по сомнительным долгам в налоговом учете мы отнести не можем, а только не более 10% от выручки за текущий период, то, как было указано выше, в проводках по налоговому учету будет отражена Сумма резерва, рассчитанная с учетом Коэффициента ограничения, 32 239,65 рублей. Следовательно, между данными бухгалтерского и налогового видов учета возникает Временная разница на Сумму 142 760,35 рублей (175 000,00 - 32 239,65),
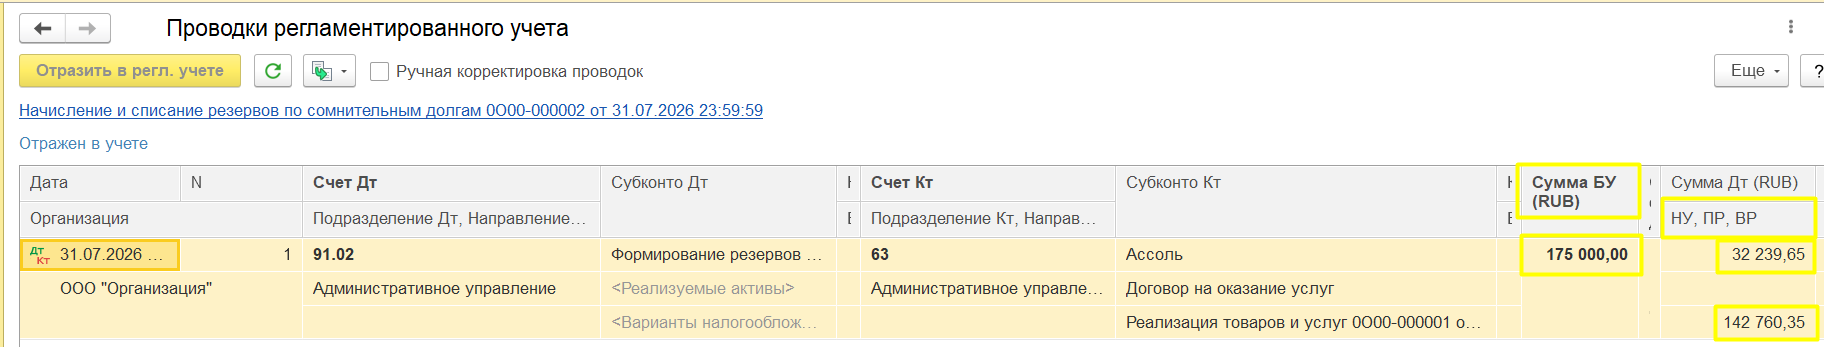
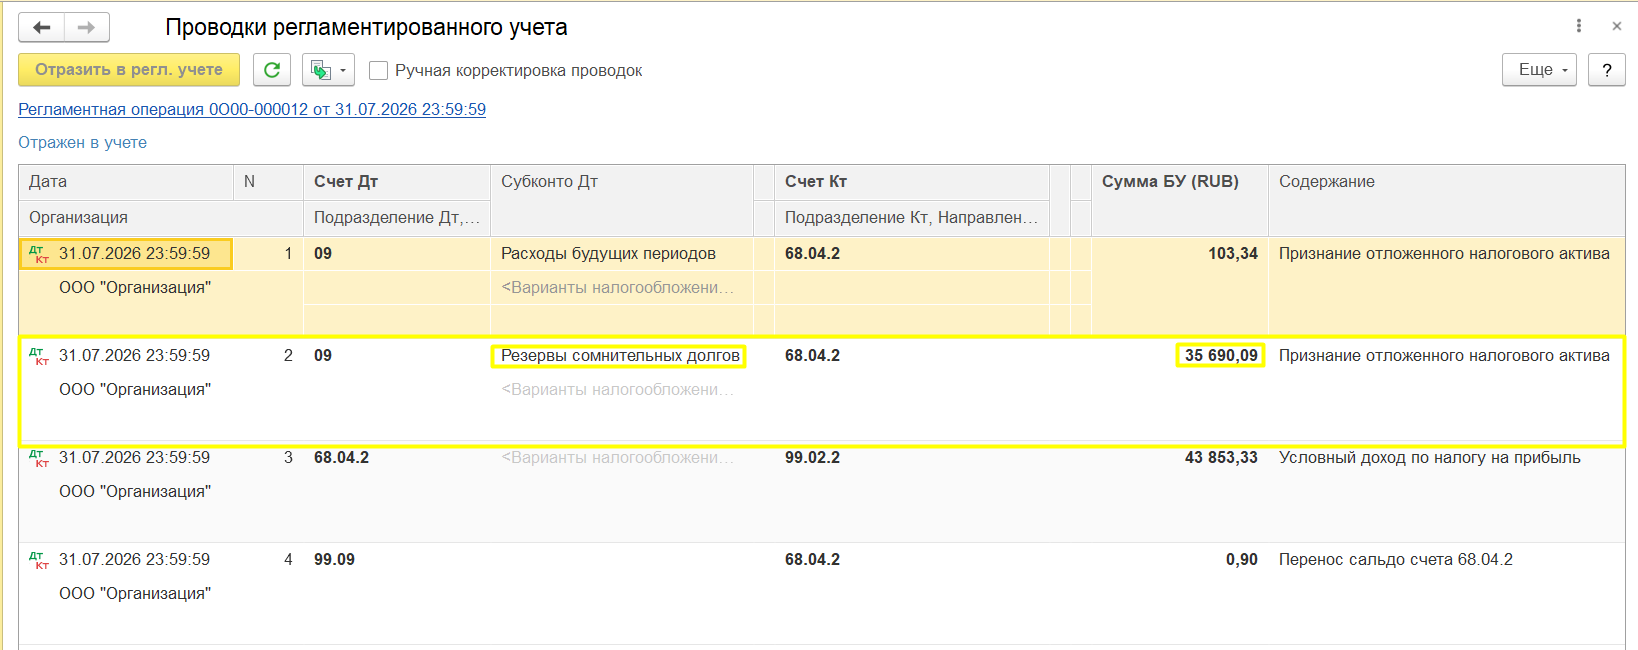
Таким образом, по Счету учета 09 «Отложенные налоговые активы» в рамках процедуры Закрытия месяца, в блоке «Регламентированный учет», формируется Регламентная операция «Расчет отложенного налога по ПБУ 18», где рассчитывается Сумма отложенного налогового актива (для Вида активов и обязательств «Резервы сомнительных долгов») = Временная разница * Ставка налога на прибыль. В нашем примере Сумма отложенного налогового актива (для Вида активов и обязательств «Резервы сомнительных долгов») = 142 760,35 * 22% = 35 690,09 рублей.
Дополнительно в системе предусмотрена Справка – расчет «Резервы по сомнительным долгам» (Регламентированный учет – Бухгалтерский и налоговый учет – Справки – расчеты – Резервы по сомнительным долгам), в которой отражены все описанные выше расчеты,
Вместо заключения
Резервы по сомнительным долгам — важный инструмент как бухгалтерского, так и налогового учета. Грамотное использование этого механизма позволяет организации своевременно признавать будущие расходы, достоверно отражать дебиторскую задолженность в отчетности и, при необходимости, получать отсрочку по налогу на прибыль.
Однако, как мы показали в статье, между БУ и НУ есть принципиальные различия:
Конфигурации 1С:ERP и 1С:КА предоставляют гибкие возможности для настройки Учетной политики как по бухгалтерским, так и по налоговым правилам. При этом для НУ в программу уже заложены требования в соответствии с НК РФ, которые не рекомендуется изменять. А для БУ можно задать собственные интервалы оценки с учетом особенностей Вашей Организации.
Следуя пошаговым инструкциям из этой статьи, Вы сможете разобраться в настройках учета резервов по сомнительным долгам в конфигурациях 1С:ERP и 1С:КА, а регулярная инвентаризация дебиторской задолженности и контроль за сроками просрочки помогут поддерживать достоверность отчетности.
Резервы по сомнительным долгам — важный инструмент как бухгалтерского, так и налогового учета. Грамотное использование этого механизма позволяет организации своевременно признавать будущие расходы, достоверно отражать дебиторскую задолженность в отчетности и, при необходимости, получать отсрочку по налогу на прибыль.
Однако, как мы показали в статье, между БУ и НУ есть принципиальные различия:
- в обязанности создания резерва;
- в правилах расчета (интервалы просрочки, ограничение 10% от выручки);
- в перечне Видов задолженности, участвующих в расчете.
Конфигурации 1С:ERP и 1С:КА предоставляют гибкие возможности для настройки Учетной политики как по бухгалтерским, так и по налоговым правилам. При этом для НУ в программу уже заложены требования в соответствии с НК РФ, которые не рекомендуется изменять. А для БУ можно задать собственные интервалы оценки с учетом особенностей Вашей Организации.
Следуя пошаговым инструкциям из этой статьи, Вы сможете разобраться в настройках учета резервов по сомнительным долгам в конфигурациях 1С:ERP и 1С:КА, а регулярная инвентаризация дебиторской задолженности и контроль за сроками просрочки помогут поддерживать достоверность отчетности.
Готовы обсудить ваш проект? Оставьте заявку в форме на нашем сайте, и мы поможем внедрить «1С» так, чтобы система работала на вас, а не вы на нее.